오늘의 달러/원 환율은 FOMC 관망 속에서 위험 선호가 회복되며 1,300원선 진입이 예상되며, 하락 출발 후 증시 외국인 순매수, 연말 네고 조기 소화 등의 수급 및 심리적 하락 요인을 반영하여 1,310원 하향 이탈이 시도될 것으로 전망됩니다. 아래 글을 참고하시면 다양한 주요 통화 및 금리, 시장 동향 등을 파악하시는데 도움이 되시리라 믿습니다.
환율 달러 동향 및 전망, FOMC 관망
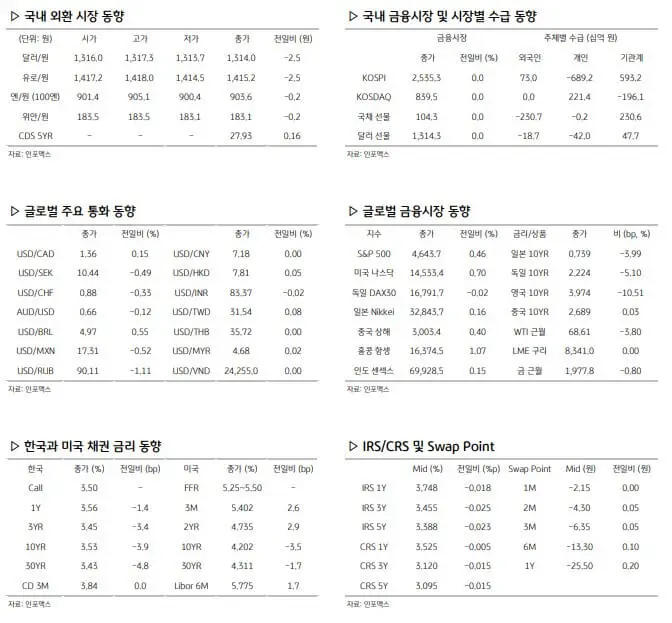
어제의 달러/원 환율은 1,314.0원(-2.5)으로, 1,316원에서 시작하여 큰 변동 없이 거래되었습니다. 거래량이 적었으며, 결제 수요와 네고 물량이 균형을 이루어 횡보하였습니다. 그러나 장 막판에 유로화가 급등하며 달러가 약세를 보이자, 1,314원까지 낙폭을 키워 마감하였습니다.
오늘의 달러/원 환율은 FOMC 관망 속에서 위험 선호가 회복되며 1,300원선 진입이 예상됩니다. 뉴욕증시가 연준의 내년 금리 인하 기대를 유지하며 상승하였습니다. 이에 따라 국내증시도 외국인 자금의 순매수에 힘입어 글로벌 리스크 온 분위기에 합류할 것으로 보이며, 원화 강세 분위기를 조성할 것으로 예상됩니다. 또한, 실제 물량 소화 여부와 별개로 연말을 앞두고 수출업체의 수급 부담이 환율 하락에 우호적인 요소로 작용할 것입니다.
그러나 거래량이 감소하고 있어, 연말에 근접할수록 네고 물량에 대한 경계 수위가 계속 높아질 수 있으므로 주의가 필요합니다. 수입업체의 결제 수요는 하단을 지지하는 요인입니다. 1,320원을 돌파했던 달러/원 환율이 1,300원대로 내려오면서, 실수요 입장에서는 가격이 적당하게 진입하였습니다. 따라서, 장 초반부터 적극적인 매수 대응이 확인되며, 하단을 받쳐줄 가능성이 크다는 점을 고려해야 합니다. 오늘은 하락 출발 후 증시 외국인 순매수, 연말 네고 조기 소화 등의 수급 및 심리적 하락 요인을 반영하여 1,310원 하향 이탈이 시도될 것으로 전망됩니다.
글로벌 동향
어제 미국 달러는 미국 11월 소비자물가 상승률이 시장 예상치를 충족하고, 국채 금리 하락과 뉴욕증시 상승 등으로 위험선호 심리가 나타나 약세를 보였습니다. 주요 6개 통화로 구성된 달러 지수는 0.26% 하락한 103.8포인트를 기록했습니다. 미국 11월 소비자물가는 전월 대비 0.1% 상승하여 예상치 0.0%를 소폭 초과했으며, 전년 대비 상승률은 예상치인 3.1%를 충족했습니다.
식품과 에너지를 제외한 근원 소비자물가는 전월 대비 0.3%, 전년 대비 4.0% 상승하여 예상치를 충족했습니다. 미국 FOMC 회의에서 경제 전망이 하향 조정될 것이라는 예상과 금리 동결, 내년 금리 인하 전망에 따라 미국 국채 금리는 장기적으로 소폭 하락했습니다. 독일 12월 ZEW 서베이 지수가 12.8로 예상치 9.5를 초과하고, 유로 경기 회복 기대로 유로화가 강세를 보였습니다. 국제유가는 내년 수요 둔화 우려로 인해 다시 68달러대로 하락했습니다.
– 환율 엔화 동향 및 전망
어제 달러-엔 환율은 미국 국채 수익률의 변동에 따라 움직였습니다. 미국의 소비자물가지수(CPI)를 발표한 후에는 잠시 반등했지만, 곧 약세로 전환되었습니다. CPI 발표를 앞두고, 미국의 장단기 국채 수익률은 계속 하락해 기대감을 반영했습니다. 하지만 근원 CPI는 예상대로 증가했고, 헤드라인 CPI는 예상과 달리 반등했습니다. 이에 따라 국채 수익률은 상승세를 보였습니다. 그럼에도 불구하고, 국제 유가의 급락으로 중장기 수익률이 하락하였습니다. 오늘의 달러-엔 환율은 FOMC를 대기하며, 현재 수준에서의 움직임을 유지할 것으로 예상됩니다.
-환율 유로 동향 및 전망
어제 유로달러 환율은 미국 11월 CPI가 시장 예상치를 초과하였지만, 위험 자산 선호 흐름이 지속되어 하락 폭을 회복하고 상승으로 마감하였습니다. 미국의 헤드라인 CPI 지표는 전기 요금과 천연가스 가격 상승에 따라 예상과 달리 전월 대비 0.1% 상승했습니다. 이로 인해 미 연준의 조기 금리 인상 기대감이 일부 줄어들며 미국 국채의 단기 수익률이 상승했습니다. 오늘의 유로달러 환율은 FOMC 결과를 기다리는 동안 변동성이 낮을 것으로 예상됩니다. 시장은 비둘기파적인 코멘트에 민감하게 반응할 것으로 보입니다.
환율 관련 주요 경제지표
마켓 이슈
오늘부터 내일까지 미국 연준의 12월 FOMC 정례회의가 개최됩니다. 이번 회의에서도 연준은 기준금리 5.50%를 유지할 것으로 예상됩니다. 이는 지난 7월 금리 인상 이후 5개월 연속 금리 동결입니다. 이번 회의에서 가장 주목할 부분은 연준위원들의 경제전망 (SEP), 특히 2024년 말 목표금리가 얼마로 제시되는지입니다. 12월에 금리를 동결하면, 2023년 말 목표금리는 5.50%로 종료됩니다.
지난 9월 경제전망에서 내년 말 목표금리는 5.1%로 기존 4.6%에 비해 상향 조정되었습니다. 11월에는 고용과 물가 등 핵심 지표의 부진으로 내년 말 금리 인하 전망이 우세했으나, 지난주 발표된 11월 고용과 전일 소비자물가, 미국 소매판매 등 주요 지표가 견고한 것으로 확인되어서 내년 금리 인하 기대는 더욱 낮아졌습니다. 이에 따라 연준은 내년 두 차례의 금리 인하 전망을 그대로 유지할 것으로 예상되며, 이는 여전히 연준이 매파적 기조를 유지하고 있다는 것으로 해석될 것입니다.
금리 스왑(IRS), 통화 스왑(CRS) 동향 및 전망
전일의 IRS 금리는 미국 소비자 물가 지표 발표가 임박한 상황에서 미국 금리의 변동에 따라 하락하며 마감했습니다. 국내 채권 금리는 미국 금리의 하락과 대기 매수세 유입으로 인해 금리 하락 폭이 확대됐습니다.
오늘의 IRS 금리는 예상치에 부합하는 미국 소비자 물가 지표의 영향으로 하락 압력이 우세해질 것으로 보입니다. 그러나 FOMC 경계감으로 인한 추가 강세는 제한될 것이며, 장기와 단기 수익률 스프레드는 축소 압력이 더 크다고 판단됩니다.
전일의 CRS 금리는 국내외 금리 변동에 따라 하락해 마감했습니다. 미국 금리의 영향과 Fx swap 레벨 상승으로 인한 단기 구간 위주의 비드 물량이 우세한 상황에서 마감했습니다.
오늘의 CRS 금리는 미국 물가 지표의 영향으로 하락 압력이 우세할 것으로 예상됩니다. 그러나 Fx swap 레벨의 상승과 단기 구간 위주의 재정 거래 물량이 금리 하단을 지지할 것으로 보입니다. 장기와 단기 수익률 스프레드는 축소 압력이 더 크다고 판단됩니다.
오늘 외환시장 주요 이벤트
- 08:00 한국 11월 실업률(예상 2.6%, 이전 2.5%)
- 16:00 영국 10월 산업생산 MoM(예상 -0.1%, 이전 0.0%)
- 19:00 유로 10월 산업생산 MoM(예상 -0.3%, 이전 -1.1%)
- 22:30 미국 11월 PPI YoY(예상 1.0%, 이전 1.3%)
- 04:00 미국 12월 FOMC(예상 기준금리 동결)
- 04:30 미국 제롬 파월 연준 의장 연설
